Produtos e serviços
Verificar NCM, descrições, unidades, natureza das operações, CST e cClassTrib quando exigível, além de benefícios e tratamentos específicos.
Ação: revisar e documentar critérios de classificação.
Da dúvida à ação: organize sua empresa para a transição de 2026 a 2033.
A Reforma Tributária vai exigir decisões sobre notas fiscais, cadastros, sistemas, preços, compras e margens. A Audita-e ajuda a transformar essas dúvidas em um plano prático, com etapas e responsáveis definidos.
Veja o plano de adequação ↓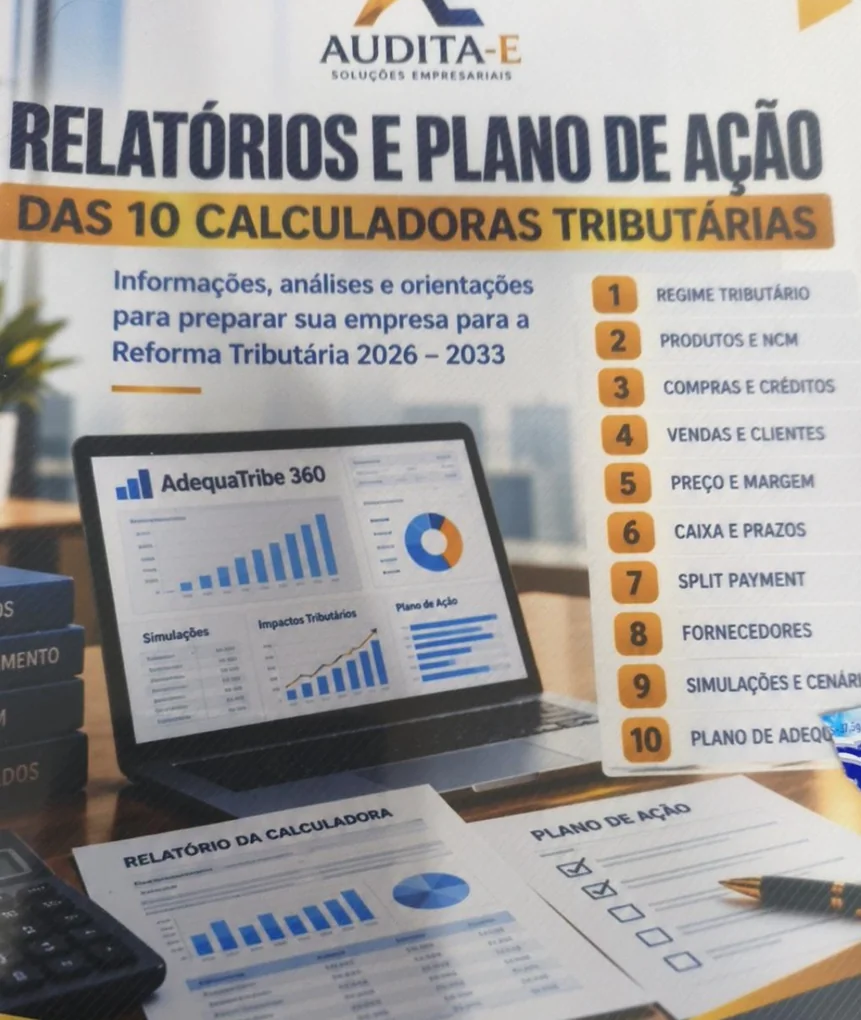
Não basta o contador conhecer a nova lei. Sua empresa precisa organizar o que compra, o que vende, como cadastra os produtos, como emite notas e como calcula seus preços. Se a informação sai errada da operação, a apuração pode nascer comprometida.
Estamos em 2026: a transição já está em andamento. A preparação não deve ficar para a semana anterior ao próximo prazo.
Mas eu já tenho contador. Se isso fosse importante, ele teria me avisado, não teria?
É uma pergunta legítima — e uma das mais importantes para entender a adequação.A contabilidade interpreta regras, orienta procedimentos, confere informações e apura tributos. Mas diversos dados nascem no comercial, nas compras, no estoque, na emissão de notas e no sistema de gestão da empresa. Nem sempre o escritório controla essas rotinas.
Conhece os produtos, descreve as operações, alimenta cadastros, documenta contratos e ajusta seus processos internos.
Define ou valida critérios tributários conforme o serviço contratado, verifica registros, informa obrigações e conduz a apuração.
Diagnostica riscos operacionais e tributários, prioriza correções, coordena um plano de ação e apoia a tomada de decisão.
A atribuição de responsabilidades depende do caso, da legislação e dos serviços contratados. O objetivo não é isentar automaticamente ninguém de responsabilidade, e sim evitar lacunas e retrabalho.
Imagine uma loja com produtos cadastrados em classificação incompatível com as operações. Se ninguém revisar a origem, o sistema pode repetir os mesmos dados em centenas de documentos.
Adequação não é simplesmente instalar uma atualização no emissor de notas. É conferir se os dados e processos que alimentam o sistema estão corretos.
Verificar NCM, descrições, unidades, natureza das operações, CST e cClassTrib quando exigível, além de benefícios e tratamentos específicos.
Checar a versão do sistema, os leiautes aplicáveis, campos fiscais, integrações e fluxos entre caixa, vendas, faturamento e contabilidade.
Examinar documentos de entrada, condições de compra, incidências e informações necessárias para avaliar créditos conforme as regras aplicáveis.
Diferenciar operações com consumidores finais e outras empresas (B2C e B2B), condições comerciais e pontos que podem alterar o preço ou a competitividade.
Simular custos, alíquotas efetivas aplicáveis, margens e prazos de pagamento; analisar impactos operacionais de mecanismos como split payment.
Dar nome, prazo e comprovante para cada atividade: quem corrige cadastro, quem valida, quem testa o ERP e quem acompanha mudanças.
A adequação depende das operações e do regime tributário. Veja onde costuma começar o trabalho.
Grande volume de itens: revisar cadastros, regras por produto, notas de venda, estoques e sistemas de frente de caixa.
Distinguir produtos, serviços e operações realizadas; conferir emissão, delivery, aplicativos e reflexos na formação de preços.
Analisar venda de peças, serviços, documentos separados, compras de fornecedores e incidências específicas.
Conferir contratos, condições de faturamento, clientes empresariais, regimes de tributação e possíveis efeitos na negociação.
As exigências variam por regime e documento. As datas abaixo mostram a transição geral — cada empresa precisa conferir suas obrigações específicas.
Período de testes, ajustes de sistemas e documentos fiscais. A dispensa temporária de rejeição por alguns campos não equivale a dispensar todas as obrigações.
Início da cobrança da CBS, extinção de PIS/Cofins e novas etapas da transição. O Simples Nacional segue com regras próprias.
Substituição gradual de ICMS e ISS por IBS. Contratos, preços, compras e margens devem ser acompanhados.
Consolidação da transição geral, com IBS e CBS no novo sistema de tributação do consumo.
Nota de precisão: em 2026, o Simples Nacional possui tratamento distinto quanto ao destaque da CBS; confirme o cronograma específico. As regras de validação e emissão podem ser atualizadas por atos oficiais.
Cada ponto identificado deve virar uma providência concreta. É assim que o projeto deixa de depender apenas da memória e chega à execução.
| O que precisa ser feito | Quem participa | Como comprovar a execução |
|---|---|---|
| Revisar cadastros e classificações | Estoque/compras + responsável fiscal | Planilha validada, critérios documentados e amostra auditada |
| Atualizar e testar o sistema emissor | TI/fornecedor do ERP + faturamento | Checklist de testes, notas de homologação e correções registradas |
| Mapear operações e tipos de clientes | Comercial + financeiro + contabilidade | Matriz B2B/B2C, contratos e fluxos classificados |
| Simular cenários de custo, preço e margem | Gestão/financeiro + apoio tributário | Memória de cálculo, hipóteses e decisão aprovada |
| Conferir comunicação com a contabilidade | Empresa + contador + consultoria | Rotina de envio, responsáveis e conferências periódicas |
Exemplo ilustrativo. O plano real muda conforme setor, regime, porte, sistemas existentes e escopo contratado.
Em vez de oferecer somente uma explicação da lei, buscamos organizar os dados, medir impactos e indicar uma sequência de ações realizáveis.
O conteúdo final e o acompanhamento dependem do serviço formalmente contratado; não há garantia de economia ou resultado fiscal específico.
Marque o que já está concluído e documentado. O objetivo é visualizar o que falta revisar — não emitir um diagnóstico fiscal automático.
A consultoria precisa esclarecer como o trabalho será feito e o que depende da empresa, do contador e da legislação.
Porque a adequação também envolve estoque, cadastro, faturamento, compras, ERP, contratos e precificação. A Audita-e pode estruturar esse trabalho interno em parceria com seu contador, respeitando as atribuições já contratadas.
Não existe resposta automática. As responsabilidades dependem da origem do erro, das obrigações legais e do escopo contratado. O caminho mais seguro é criar rotinas de validação e registrar quem prepara, revisa, aprova e transmite cada informação.
Não. O Simples Nacional permanece, mas a transição do IBS e da CBS cria regras e opções que devem ser avaliadas segundo o perfil da empresa, a legislação vigente e as operações que realiza.
Não necessariamente. A autorização técnica de um documento não equivale à validação completa da classificação tributária de cada operação. Inclusive, algumas validações relativas à CBS e ao IBS foram flexibilizadas em 2026 sem suspender integralmente as obrigações.
É importante avaliar as versões, os leiautes e as datas que se aplicam ao seu tipo de documento e ao seu regime tributário. A atualização precisa ser acompanhada de testes com dados reais e revisão das regras operacionais.
É possível construir simulações e comparar cenários, mas isso depende de dados confiáveis e de hipóteses expressas. Não é correto prometer uma alíquota efetiva única ou economia garantida para toda empresa.
Com uma conversa para entender seu setor, regime, quantidade de itens e documentos, sistema emissor e principais dúvidas. Depois delimitamos o escopo do diagnóstico, os documentos necessários e a proposta de execução.
Não espere surgir uma rejeição de nota, uma divergência cadastral ou uma pressão na margem para descobrir o que deveria ter sido revisado. Organize o trabalho com responsáveis, prazos e método — em colaboração com a contabilidade.
Conheça o livro Reforma Tributária — Como adequar sua empresa sem problemas e a plataforma AdequaTribe 360, com calculadoras e ferramentas de apoio.
Livro + 10 calculadoras →Fundamentação e atualização: Conteúdo informativo, sujeito a alterações normativas e análise individual. Fontes oficiais consultadas em 30/10/2026: Receita Federal · transição · Cronograma de documentos fiscais · Esclarecimento RFB/CGIBS sobre validações.